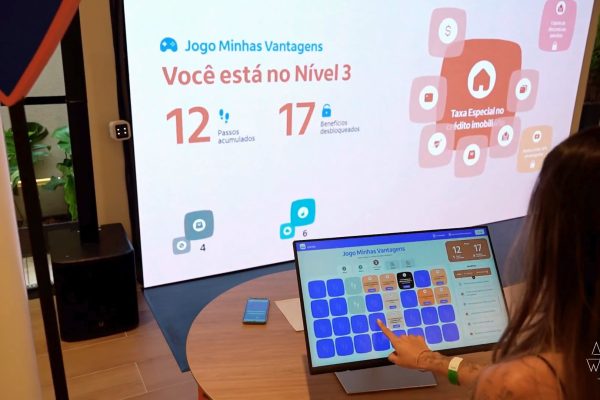
当数字银行在市场上迅猛崛起时,许多人认为这将是银行网点的末日。然而,银行网点至今依然屹立不倒,而且与人们预想的恰恰相反,它们学会了适应新的格局。 即便银行App不断普及,人们在关键时刻对线下面对面服务的需求不仅没有消失,反而持续增长。遗憾的是,在遭遇诈骗等棘手情况时,或是在做出购房贷款这类重大决策时,银行网点的面对面服务依然不可或缺。 这些案例告诉我们,面对面服务远未走向终结,而是正在被重新定义。未来属于两个世界的融合:Phygital(虚实融合)。在本文中,你将了解什么是Phygital模式、银行网点为何依然重要,以及银行业如何在科技与人性关怀之间取得平衡。 祝阅读愉快! 实体银行网点消亡的迷思 在探讨面对面服务是否真的时日无多之前,有必要先厘清一个已成为零售和金融领域关键词的概念:Phygital。这个词由Physical(实体)和Digital(数字)融合而成。 在这一语境下,问题不在于在App和网点之间二选一,而在于打造一段让两种环境无缝互补的旅程:客户可以在手机上发起一项业务,再到网点完成办理,反之亦然,整个过程自然流畅。 金融科技公司的涌现和手机银行的成熟,彻底革新了我们与金钱打交道的方式。手机已经成为消费者口袋里最主要的“银行网点”。 仅仅为了查询账单、缴纳电费或办理转账,就得专程跑一趟、取号、排队,这种麻烦几乎在一夜之间就被消除了。随着Pix、人脸识别验证和7×24小时在线客服等创新的出现,日常交易已实现100%数字化。 既然如此…… 为什么客户仍然会去实体银行网点? 既然科技已经解决了日常的繁琐手续,为什么银行网点没有全部关门?答案在于决策的复杂性,以及人际关系的本质。 当决策涉及高度的不确定性、高额资金或危机时刻时,一块手机屏幕往往是不够的。签订30年期的房贷、规划大额投资、重新协商关键债务,或是处理严重的欺诈问题,都离不开人的因素。 同理心、面对面的交流,以及被专业人士倾听所带来的安全感,能够给人一种任何算法都无法完全复制的心理慰藉。 除了情感和咨询层面的需求之外,还有一个关乎社会责任和人口结构的关键问题。相当大比例的人群仍面临数字素养不足、缺乏高速网络接入或智能手机使用困难等障碍。对这些客户而言,实体网点并非奢侈品,而是他们获得金融服务权利的唯一可靠渠道。 因此,网点并没有因数字化而走向消亡,它只是不再作为单纯的业务办理场所,而是转型为关系维护、咨询与支持的枢纽。 Phygital银行在实践中究竟是什么样子? 真正的Phygital体验,让客户可以先通过App发起服务,再到线下完成办理,或者反过来,而且无需重复提供信息。 例如,客户可以先在App上进行贷款模拟、上传相关材料,等到了网点,专员已经能够查看这次互动的完整记录。同样,在网点开始的沟通也可以之后通过App继续进行,服务的信息和上下文都能得到保留。 另一种方式是将数字化自助服务与网点内的专业支持相结合。客户可以使用终端或互动屏幕办理特定业务、获得人工智能的指引,必要时还可以通过视频通话连线专员。 …